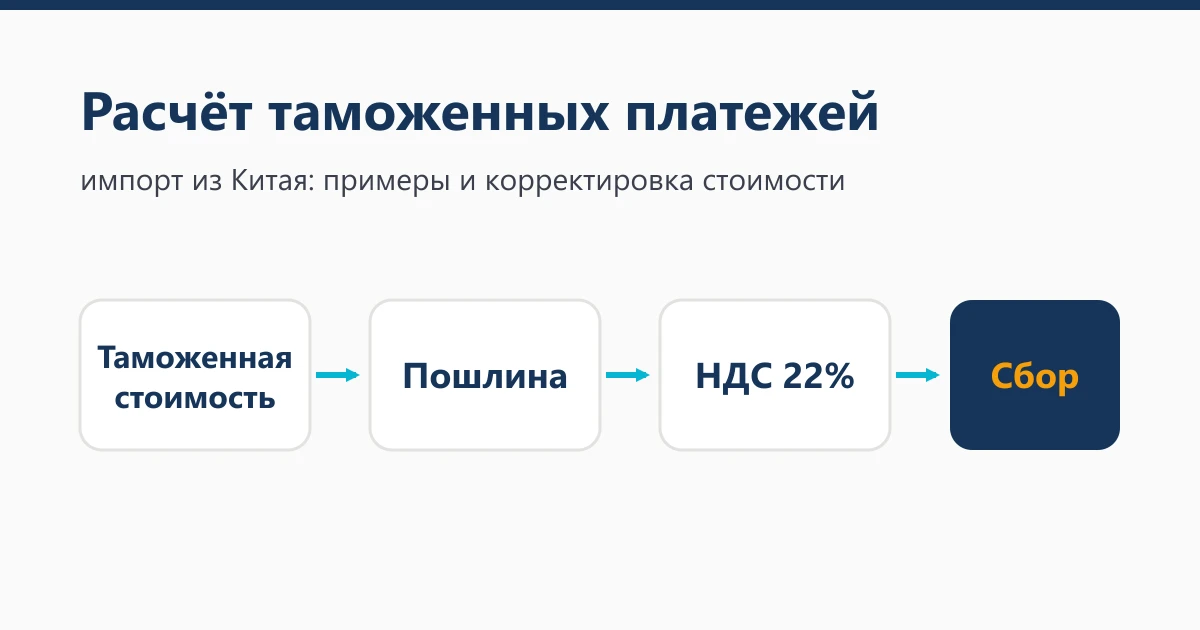
Поставщик прислал инвойс, логистика посчитана, а сколько придётся заплатить на таможне, всё ещё неясно. Считают в четыре шага: таможенная стоимость, ввозная пошлина по ставке ЕТТ ЕАЭС, НДС 22% от стоимости вместе с пошлиной и таможенный сбор по шкале Правительства. Ниже — формулы, условный пример с реальной ставкой из тарифа и разбор того, что происходит, когда таможня сомневается в заявленной цене.
Из чего вообще состоят таможенные платежи, мы коротко рассказывали в статье о платежах при импорте. Здесь — сам расчёт и корректировка таможенной стоимости.
Шаг 1. Таможенная стоимость: что прибавить, что вычесть
Основной метод — по стоимости сделки, его описывает статья 39 Таможенного кодекса ЕАЭС. Берут цену, фактически уплаченную или подлежащую уплате за товар, и дополняют её расходами из статьи 40 кодекса. Ключевая граница — место прибытия товара на таможенную территорию ЕАЭС: всё, что до него, входит в базу, всё, что после, — нет, если выделено и подтверждено документами.
| Расход | Входит в таможенную стоимость? |
|---|---|
| Цена товара по контракту и инвойсу | Да, это основа |
| Перевозка до места прибытия в ЕАЭС | Да |
| Погрузка, разгрузка, перегрузка до места прибытия | Да |
| Страхование этой перевозки | Да |
| Вознаграждение посредникам, кроме агента по закупке | Да |
| Лицензионные платежи и роялти, если это условие продажи | Да |
| Перевозка по территории ЕАЭС после места прибытия | Нет, если выделена и подтверждена |
| Монтаж и наладка оборудования после ввоза | Нет, если выделены и подтверждены |
Всё, что добавляют к цене, перечислено в пункте 1 статьи 40, а что исключают — в пункте 2 той же статьи. Других начислений кодекс не допускает.
Валюту пересчитывают в рубли по курсу на день регистрации декларации (для таможенной стоимости — п. 8 ст. 38 кодекса, для пошлин — п. 6 ст. 52). Ставки тоже берут действующие на этот день — это правило статьи 53. Поэтому любой предварительный расчёт — ориентир: курс между отгрузкой и подачей декларации успеет измениться.
Шаг 2. Пошлина: три вида ставок
Ставку ввозной пошлины берут из Единого таможенного тарифа ЕАЭС по десятизначному коду ТН ВЭД. База — таможенная стоимость или физическая характеристика товара: количество, масса, в том числе с первичной упаковкой, которая неотделима от товара до потребления или в которой он продаётся в розницу, объём (статья 51 кодекса). Отсюда три формулы.
- Адвалорная: пошлина = таможенная стоимость × ставка в %.
- Специфическая: пошлина = количество (кг, штуки, литры) × ставка в евро × курс евро.
- Комбинированная — бывает двух видов. «Не менее»: считают по проценту и по евро за единицу и берут большее. «Плюс»: процент и специфическую часть складывают.
Тарифных преференций по происхождению для китайских товаров нет: с 12 октября 2021 года Китай исключён из перечня стран — пользователей тарифных преференций ЕАЭС, подробнее — на странице о растаможке товаров из Китая.
Ставки для примеров ниже взяты из опубликованного ЕЭК файла тарифа по группе 94 «Мебель…», обновлённого 8 марта 2026 года. Это иллюстрация того, как выглядят разные типы ставок, а не классификация вашего товара: код подбирают по описанию, материалу и назначению.
| Код ТН ВЭД | Товар (кратко) | Ставка пошлины | Тип |
|---|---|---|---|
| 9405 11 003 9 | Светильники потолочные и настенные только для светодиодных источников, не из пластмассы, керамики или стекла, прочие | 12% | адвалорная |
| 9403 30 110 0 | Столы письменные деревянные офисные, не выше 80 см | 12,5%, но не менее 0,26 евро за 1 кг | комбинированная «не менее» |
| 9401 31 000 0 | Мебель для сидения вращающаяся, с регулировкой высоты, из древесины | 10% плюс 0,08 евро за 1 кг | комбинированная «плюс» |
Перед расчётом ставку всегда сверяют с действующей редакцией ЕТТ на дату подачи декларации: тариф меняют решениями ЕЭК несколько раз в год.
Шаг 3. НДС и шаг 4. Таможенный сбор
НДС. Налоговая база при ввозе — сумма таможенной стоимости, ввозной пошлины и акциза для подакцизных товаров (статья 160 Налогового кодекса). С 1 января 2026 года базовая ставка — 22%, для товаров из льготных перечней — 10%. Формула: НДС = (таможенная стоимость + пошлина + акциз) × 22%. Плательщик НДС на общей системе или на УСН со ставкой 22% принимает ввозной НДС к вычету по документам об уплате (статьи 171 и 172 НК). При УСН со ставками 5% и 7% вычета нет — НДС ложится в стоимость товара (подпункт 8 пункта 2 статьи 170 НК).
Таможенный сбор. Его размер зависит от общей таможенной стоимости товаров в одной декларации. Шкала установлена постановлением Правительства РФ от 28.11.2024 № 1637 в редакции постановления от 23.10.2025 № 1638, новые суммы действуют с 1 января 2026 года.
| Таможенная стоимость товаров в декларации, руб. | Сбор, руб. |
|---|---|
| до 200 000 | 1 231 |
| 200 000,01 — 450 000 | 2 462 |
| 450 000,01 — 1 200 000 | 4 924 |
| 1 200 000,01 — 2 700 000 | 13 541 |
| 2 700 000,01 — 4 200 000 | 18 465 |
| 4 200 000,01 — 5 500 000 | 21 344 |
| 5 500 000,01 — 10 000 000 | 49 240 |
| свыше 10 000 000 | 73 860 |
Есть важное исключение. Если в декларации заявлен хотя бы один товар радиоэлектроники из приложения № 1 к постановлению, сбор платят по ставке 73 860 рублей независимо от стоимости партии (п. 4 постановления, за отдельными исключениями). Для недорогой партии электроники это заметная сумма, и её стоит увидеть до подачи декларации, а не после.
Пошлину и НДС платят до выпуска: их уплата — условие помещения товара под процедуру выпуска для внутреннего потребления (статья 135 кодекса).
Условный пример: партия письменных столов
Пример условный. Цены, фрахт, масса и курсы валют придуманы для иллюстрации; ставка пошлины — реальная ставка ЕТТ для кода 9403 30 110 0 на дату файла ЕЭК.
Исходные данные: контракт FOB Шанхай на 20 000 долларов, фрахт до Владивостока 2 400 долларов, страхование 100 долларов. Масса с первичной упаковкой — 3 500 кг. Курсы для примера: доллар — 80 рублей, евро — 90 рублей. Перевозку из Владивостока в Москву перевозчик выставил отдельным счётом, поэтому в базу она не входит.
| Шаг | Расчёт | Сумма, руб. |
|---|---|---|
| Таможенная стоимость | (20 000 + 2 400 + 100) $ × 80 | 1 800 000 |
| Пошлина по проценту | 1 800 000 × 12,5% | 225 000 |
| Пошлина по минимуму | 3 500 кг × 0,26 € × 90 | 81 900 |
| Пошлина к уплате | большее из двух | 225 000 |
| НДС | (1 800 000 + 225 000) × 22% | 445 500 |
| Таможенный сбор | шкала, 1,2–2,7 млн руб. | 13 541 |
| Итого платежей | 684 041 |
Из 684 041 рубля 445 500 — НДС, который плательщик НДС с правом на вычет потом принимает к вычету. Для него безвозвратные расходы на таможне — пошлина и сбор, 238 541 рубль.
Когда срабатывает «не менее»
Возьмём тот же код, но дешёвую тяжёлую партию: таможенная стоимость 400 000 рублей, масса 6 000 кг. По проценту пошлина составила бы 50 000 рублей, по минимуму — 6 000 × 0,26 € × 90 = 140 400 рублей. Платить придётся большее, то есть 140 400. Фактически это около 35% от стоимости, а не 12,5%. НДС составит (400 000 + 140 400) × 22% = 118 888 рублей, сбор — 2 462 рубля.
Вывод простой: для дешёвых и тяжёлых товаров с комбинированной ставкой считать надо по обоим вариантам, иначе себестоимость окажется заметно выше ожиданий.
Сколько стоит неразделённый счёт за доставку
Вернёмся к столам. Допустим, логистическая компания выставила один счёт «Шанхай — Москва», в который вошли и фрахт, и 180 000 рублей за перевозку по России. Подтвердить, какая часть приходится на путь до границы, нечем, и в таможенную стоимость рискует попасть вся сумма.
Тогда база вырастет на 180 000 рублей, пошлина — на 22 500, НДС — на (180 000 + 22 500) × 22% = 44 550 рублей. Итого 67 050 рублей сверху, из них 22 500 — безвозвратно. Поэтому мы разделяем в документах плечо до границы и после неё.
Корректировка таможенной стоимости: почему она возникает
Корректировка таможенной стоимости (КТС) — решение таможни изменить заявленную стоимость, а значит и платежи. Поводом служат признаки недостоверного определения стоимости, перечисленные в п. 5 Положения, утверждённого решением Коллегии ЕЭК от 27.03.2018 № 42. Среди них:
- сведения о стоимости в одном документе противоречат другим документам или данным информационных систем;
- цена ниже, чем у идентичных или однородных товаров при сопоставимых условиях ввоза;
- цена ниже биржевых котировок, цен аукционов или ценовых каталогов;
- цена ниже стоимости сырья и компонентов, из которых товар сделан;
- продавец и покупатель взаимосвязаны, и цена ниже, чем в сделках независимых сторон;
- есть основания считать, что в стоимость не добавили фрахт, страховку или лицензионные платежи.
Полезное исключение — п. 6 того же Положения. Если вы ввозите идентичный товар по тому же контракту на неизменных условиях, а стоимость прошлой партии по методу 1 таможня уже подтвердила, те же обстоятельства не считаются признаками недостоверности. Условие — в декларации указан номер прошлой декларации, и с её выпуска прошло не больше срока, определённого системой управления рисками, но не более 180 календарных дней. Для регулярных поставок по одному контракту это заметное облегчение.
Как идёт проверка и какие сроки
Обычный выпуск занимает до 4 часов с момента регистрации декларации — так установлено статьёй 119 кодекса. Если таможня запросила документы, выпуск должен состояться не позднее следующего рабочего дня, а при продлении — не позднее 10 рабочих дней.
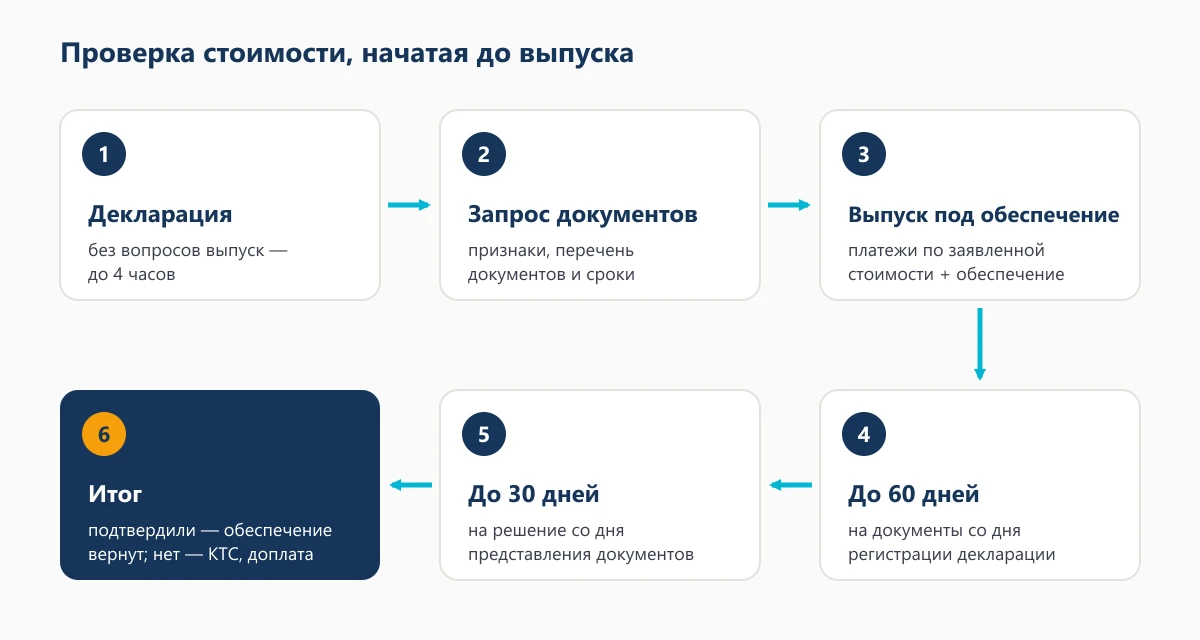
Порядок проверки, начатой до выпуска, описан в статье 325 ТК ЕАЭС:
- Таможня запрашивает документы и пояснения. Запрос должен быть обоснованным: с перечнем признаков, списком документов и сроками.
- Если проверка не укладывается в срок выпуска, товар можно выпустить под обеспечение. Для этого уплачивают платежи по заявленной стоимости и вносят обеспечение на возможную разницу (статья 121).
- Недостающие документы можно представить после выпуска — в пределах 60 календарных дней со дня регистрации декларации.
- Таможня завершает проверку не позднее 30 календарных дней со дня их представления. Если нужны дополнительные документы, она может запросить их ещё раз — на ответ даётся 10 календарных дней, а срок проверки на это время приостанавливается.
- Документы подтвердили стоимость — таможня сообщает об этом, и обеспечение возвращают или зачитывают. Не подтвердили или не представлены — принимается решение о внесении изменений в декларацию, то есть КТС с доплатой.
Коротко по схеме: декларация → запрос документов → выпуск под обеспечение, если проверка затягивается → до 60 дней на документы → до 30 дней на решение со дня представления документов. Итог — стоимость подтверждена и обеспечение возвращают, либо КТС и доплата.
После выпуска вопросы тоже могут появиться: таможенный контроль после выпуска возможен в течение 3 лет (статья 310 кодекса).
Какие документы готовить заранее
Пункт 8 того же Положения перечисляет, что таможня может запросить при контроле стоимости. Часть этих бумаг проще всего получить у китайского поставщика сразу при отгрузке:
- прайс-лист производителя или его коммерческое предложение;
- экспортную декларацию страны отправления, если там её оформляют;
- документы об оплате товара;
- упаковочные листы;
- пояснения о скидках: на каких основаниях и условиях продавец их дал;
- документы о технических характеристиках и качестве, если они влияют на цену;
- документы о перевозке, погрузке и разгрузке;
- бухгалтерские документы о принятии товара на учёт и договоры его продажи в России — уже с вашей стороны.
Из нашего опыта. Повод для проверки — не только «низкая цена», но и простое расхождение между документами. Скидка не оформлена письменно, сумма в платёжке не совпадает с инвойсом, вес в упаковочном листе отличается от коносамента. Такие вещи исправляются письмом поставщику до отгрузки, а после прибытия — только объяснениями и обеспечением.
Почему расчёт платежей удобно доверить нам
Мы считаем платежи до того, как груз покинет склад поставщика. В расчёт сразу закладываем то, что легко упустить: минимальную специфическую ставку, сбор за радиоэлектронику, разделение доставки до границы и после неё.
- Подбираем код ТН ВЭД по описанию, фото и назначению товара.
- Даём расчёт пошлины, НДС и сбора до отгрузки.
- Проверяем, сходятся ли контракт, инвойс, упаковочный лист и платёж.
- Оформляем вместе с нашим таможенным представителем, только в белую.
- Если таможня запросила документы, сразу сообщаем, что нужно и к какому сроку.
Подробнее о том, как мы ведём таможенное оформление, — на странице услуги. Если нужна и оплата поставщику, её можно провести в той же сделке.
Пришлите инвойс, описание товара с фото, вес партии и условия поставки. Рита в чате даст ориентир за секунды, менеджер в течение рабочего дня подберёт код ТН ВЭД и посчитает пошлину, НДС и сбор.
Частые вопросы
По какому курсу считают таможенные платежи? По курсу валют на день регистрации декларации. Ставки пошлин тоже применяют те, что действуют на этот день.
Входит ли фрахт в таможенную стоимость? Перевозка до места прибытия на территорию ЕАЭС входит. Перевозка после этого места не входит, если она выделена в документах и подтверждена.
Что значит ставка «12,5%, но не менее 0,26 евро за 1 кг»? Пошлину считают двумя способами — от стоимости и от массы — и платят большую из двух сумм.
Сколько стоит таможенный сбор в 2026 году? При ввозе — от 1 231 до 73 860 рублей за декларацию в зависимости от таможенной стоимости партии. Если в декларации есть товар радиоэлектроники из перечня, сбор — 73 860 рублей.
Можно ли получить груз, если таможня начала проверку стоимости? Да, под обеспечение: платежи по заявленной стоимости уплачивают, а возможную разницу обеспечивают. Документы можно донести в течение 60 дней с регистрации декларации.
Что делать, чтобы не было КТС? Готовить документы заранее: прайс-лист, экспортную декларацию, подтверждение оплаты, письменное оформление скидок и раздельные счета за перевозку до границы и после неё.