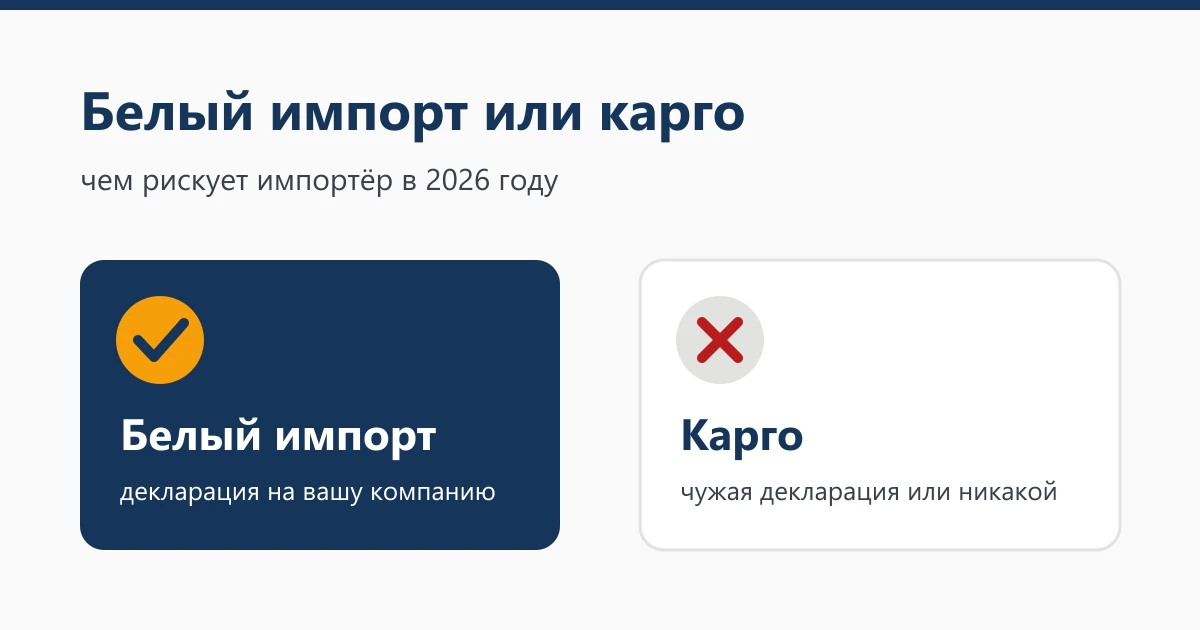
Карго-компания называет одну цену за килограмм «под ключ», через три недели коробки из Китая уже на складе, а документов почти нет. Проблемы начинаются позже, когда покупатель-юрлицо просит номер декларации для счёта-фактуры, а бухгалтер ищет, чем подтвердить ввозной НДС. Короткий ответ на вопрос из заголовка: карго экономит на старте, но оставляет импортёра без декларации на товары в его собственном имени, без вычета НДС и с риском ответственности за товар, ввезённый с нарушением. Белое оформление дороже на входе, зато товар легален, налог возвращается вычетом, а сделку есть чем защитить при проверке.
Ниже разбираем, чем схемы отличаются юридически, какие нормы КоАП и УК здесь применяются и как перейти на полное оформление, не сорвав поставки. Без страшилок: только статьи закона и то, что из них следует для вашего бизнеса.
Что называют «карго» и чем оно отличается от белого импорта
В законе слова «карго» нет. Так на рынке называют доставку товаров без должного таможенного оформления: через склады посредников, с объединением грузов разных владельцев, с декларированием по заниженной стоимости. Именно так описывает эти схемы «Коммерсантъ» в обзоре об обелении импорта в конце 2025 года.
Юридически главное отличие одно: кто декларант. По статье 83 Таможенного кодекса ЕАЭС декларантом может выступать лицо государства — члена ЕАЭС, которое является стороной сделки с иностранным продавцом. В белой схеме это ваша компания. Контракт с китайским поставщиком, инвойс, платёж и декларация на товары оформлены на неё, а ставки, код ТН ВЭД и таможенная стоимость в декларации — те, под которыми вы готовы подписаться.
В карго ваша компания в декларации не фигурирует. Товар заявляет посредник — со своим описанием, своим кодом и своей стоимостью, которые вы не видите и проверить не можете. А иногда отдельной декларации на вашу партию нет вовсе.
| Вопрос | Белый импорт | Карго |
|---|---|---|
| Кто декларант | Ваша компания — сторона контракта (ст. 83 ТК ЕАЭС) | Посредник; вашей компании в декларации нет |
| Вычет ввозного НДС | Да, по документам об уплате налога при ввозе | Нечем подтвердить, что налог при ввозе уплатили вы |
| Номер декларации для счёта-фактуры | Есть | Нет |
| «Честный знак» | Коды наносят до выпуска, это контролирует декларант | Выпуском занимается чужой декларант |
| Если таможня найдёт нарушение | Спор по вашей декларации, вы защищаетесь документами | Товар могут конфисковать, а вы — его покупатель |
| Проверка после выпуска | До 3 лет (п. 7 ст. 310 ТК ЕАЭС) | Тот же срок, но доказывать законность ввоза нечем |
Какие нормы применяются к серому ввозу
Перечислим статьи, которые прямо связаны с серым ввозом. Важно понимать, к кому каждая из них относится: часть норм бьёт по декларанту, часть — по тому, кто купил, хранит или везёт товар.
Недекларирование и недостоверное декларирование — ст. 16.2 КоАП
Часть 2 статьи применяется к декларанту или таможенному представителю, то есть в карго — к посреднику. Но последствия касаются и вашего товара:
- за недекларирование товаров (ч. 1) юридическому лицу грозит штраф от половины до двукратной стоимости товаров, но не менее 1000 рублей, с конфискацией товаров или без неё либо одна конфискация;
- за недостоверные сведения о коде, описании, стране происхождения или таможенной стоимости, если из-за них платежи занижены сверх минимального порога (ч. 2), — штраф от половины до двукратной суммы платежей, подлежащих уплате, также с возможной конфискацией;
- с 9 января 2026 года статья действует в редакции Федерального закона № 560-ФЗ: ответственность по ч. 2 наступает, только если платежи занижены больше чем на эквивалент 5 евро, а за товары без пошлин, налогов и запретов введён отдельный твёрдый штраф (ч. 1.2).
Обратите внимание на слово «конфискация». Предмет правонарушения — товар, и это ваш товар, даже если декларацию подавал не вы.
Незаконное пользование товарами — ст. 16.21 КоАП
Эта норма уже про покупателя. Она наказывает пользование товарами, которые незаконно перемещены через таможенную границу ЕАЭС и за которые не уплачены пошлины и налоги, а также их приобретение, хранение и транспортировку. Для юридических лиц санкция — штраф от половины до двукратной стоимости товаров с конфискацией или без неё либо конфискация.
Иначе говоря, если таможня докажет, что партия ввезена с нарушением, ссылка на то, что декларировал посредник, сама по себе не защищает компанию, которая этот товар купила и держит на складе.
Уклонение от уплаты таможенных платежей — ст. 194 УК РФ
Уголовная ответственность наступает при уклонении в крупном размере. По примечанию к статье в редакции Федерального закона № 79-ФЗ от 06.04.2024 крупный размер — неуплаченные платежи свыше 3 млн рублей, особо крупный — свыше 9 млн рублей, в том числе по одной или нескольким партиям. Для отдельных товаров из перечня Правительства пороги ниже: 2 и 6 млн рублей.
Санкции по части 1 — от штрафа от 100 до 500 тысяч рублей до лишения свободы на срок до двух лет. Мы приводим статью не для того, чтобы пугать, а чтобы была видна граница между административной и уголовной ответственностью. И обратите внимание на формулировку закона: порог считается по сумме неуплаты «в одной или нескольких товарных партиях», а не только по отдельной поставке.
Почему в 2026 году вопрос стал острее
Риски серого ввоза были всегда, но в последние месяцы изменился фон. «Коммерсантъ» пишет, что участники логистического рынка считают массовое ужесточение проверок на границах натиском властей России и других стран ЕАЭС именно на карго-схемы. Один из собеседников издания описывает это как переход от негласного компромисса к тотальному контролю.
Формальная база тоже обновилась, но не в сторону ужесточения. С 9 января 2026 года действуют поправки Федерального закона № 560-ФЗ к статье 16.2 КоАП. Штрафа за недостоверное декларирование нет, если платежи занижены меньше чем на эквивалент 5 евро. А декларант, который сам исправил сведения до выпуска (до запроса документов, досмотра или экспертизы и при соблюдении других условий закона), освобождается от ответственности. Эти послабления работают на того, кто декларирует сам и следит за своими документами, то есть на белого импортёра. А проверка после выпуска по-прежнему возможна в течение трёх лет (статья 310 Таможенного кодекса ЕАЭС). Партия, которая спокойно прошла весной, может стать предметом вопросов через год-два, и отвечать на них придётся документами.
Что даёт полное таможенное оформление
Белый импорт — это не только «чтобы не было проблем». У него есть прямая денежная выгода, которую карго не даёт.
- Вычет НДС. При ввозе вы платите НДС 22% (10% для товаров из льготных перечней) от суммы таможенной стоимости и пошлины. На общей системе и на упрощёнке с НДС по общей ставке этот налог принимают к вычету на основании документов, подтверждающих его фактическую уплату при ввозе (ст. 172 Налогового кодекса). Тогда он не расход, а оборотные деньги, которые возвращаются. Если вы на УСН и платите НДС по ставке 5% или 7%, ввозной налог к вычету не принимают — он входит в стоимость товара (пп. 1 п. 2 ст. 171 НК, закон № 176-ФЗ).
- Продажи юрлицам. В счёте-фактуре на товар иностранного происхождения указывают страну происхождения, а для товаров не из стран ЕАЭС — ещё и регистрационный номер декларации на товары (п. 5 ст. 169 НК). Продавец переносит эти данные из документов, по которым сам купил товар. Если партия пришла через карго и декларации на неё нет или в ней заявлен другой товар, вписать в обязательный реквизит нечего.
- Маркировка и сертификаты. Для большинства товарных групп из стран вне ЕАЭС коды «Честного знака» наносят до выпуска для внутреннего потребления. Когда декларант — вы, коды заказываете вы и можете передать их фабрике, а сертификат или декларация ЕАЭС совпадают с инвойсом.
- Прозрачная себестоимость. Пошлину, НДС и сбор можно посчитать до отгрузки и заложить в цену. Когда вся доставка оплачивается одной суммой, из чего она состоит и что будет при проверке, остаётся неизвестным.
- Защита при споре. Если таможня усомнится в стоимости, у вас есть контракт, прайс-лист, платёжка и экспортная декларация Китая. Подробнее об этих документах — на странице о растаможке товаров из Китая.
Как перейти с карго на белую схему
Переход не требует остановки продаж. Обычно его делают на следующей партии, а не на всём ассортименте сразу.
- Заключите контракт с китайским поставщиком напрямую на свою компанию. Если фабрика продаёт через торговую компанию, это нормально — важно, чтобы продавец по контракту, инвойс и получатель оплаты совпадали.
- Проведите оплату легально: банковским переводом или через платёжного агента. Как подготовить контракт и назначение платежа под юани, мы описали на странице об оплате поставщику в Китай.
- Подберите коды ТН ВЭД по описанию и фото товара. От кода зависят пошлина, НДС, нужен ли сертификат и маркировка.
- Проверьте разрешительные документы и коды «Честного знака» до отгрузки, пока товар ещё у фабрики.
- Посчитайте платежи заранее и сравните полную себестоимость с ценой карго. Ввозной НДС учитывайте как возвратный, если платите НДС по общей ставке; на УСН со ставкой 5% или 7% он ложится в себестоимость.
- Если партии небольшие, рассмотрите сборный груз из Китая: несколько поставщиков, одна отправка и полное оформление по каждому контракту.
Из нашего опыта. Первую белую партию лучше делать на товаре, который вы хорошо знаете и стабильно продаёте. Так проще сравнить реальную себестоимость с карго и увидеть, где на самом деле были деньги: в пошлине, в НДС или в логистике.
Почему переход на белую схему удобно доверить нам
Мы работаем только с полным таможенным оформлением и не предлагаем «быструю альтернативу» через посредников. Для импортёра, который уходит с карго, это значит одно: каждая партия оформлена на вашу компанию, и любой документ можно показать покупателю, банку или налоговой.
- Оформляем груз вместе с нашим таможенным представителем, только в белую.
- Считаем пошлину, НДС и сбор до отгрузки — вы видите полную себестоимость партии.
- Проверяем контракт, инвойс и упаковочный лист, пока поставщик ещё может всё исправить.
- Платим поставщику легально в той же сделке, чтобы платёж и декларация сходились.
- Сами сообщаем о каждой смене статуса: отгрузка, прибытие, регистрация декларации, выпуск.
За нами более 12 лет опыта команды в международных перевозках и таможне. Подробно о том, как мы ведём таможенное оформление, — на странице услуги, а особенности работы с Китаем собраны на странице о доставке из Китая.
Пришлите инвойс или спецификацию, описание товара с фото и примерный объём партии. Рита в чате даст ориентир за секунды, менеджер в течение рабочего дня посчитает платежи и скажет, какие документы запросить у поставщика.
Частые вопросы
Законно ли вообще пользоваться карго? Сама доставка грузов законна. Риск в том, что при карго товар может ввозиться без декларации на вашу компанию или по недостоверным сведениям, и тогда к нему применимы ст. 16.2 и 16.21 КоАП.
Кто отвечает, если карго-компания занизила стоимость? За недостоверное декларирование отвечает декларант. Но товар может быть конфискован, а покупателю незаконно ввезённого товара может грозить ответственность по ст. 16.21 КоАП.
Можно ли принять к вычету НДС, если товар пришёл через карго? Ввозной НДС принимают к вычету по документам, подтверждающим его уплату при ввозе. Если декларантом была не ваша компания, таких документов у вас нет.
Сколько стоит белое оформление по сравнению с карго? Зависит от кода ТН ВЭД, стоимости и веса партии. Пошлину, НДС 22% или 10% и таможенный сбор мы считаем до отгрузки, а ввозной НДС на общей ставке возвращается вычетом.
Можно ли «обелить» товар, который уже ввезён через карго? Документы о прошлом ввозе остаются такими, какими их подал декларант, и переоформлять чужие поставки мы не берёмся. Рабочий путь — завезти следующие партии по своему контракту и своей декларации.